※本記事には広告(PR)を含みます。
『ウォール街のランダム・ウォーカー』を一言でまとめると、「株価の動きは誰にも当てられない。だから市場をまるごと低コストで買って、持ち続けなさい」という本です。1973年の初版から50年以上読まれ続けている、インデックス投資の古典中の古典ですね。
この記事では本書の要約と、私が自作のAI自動売買システムで「本当に市場は当てられないのか」を試した実測を、並べて書きます。結論から言うと、私は見事に負けました。
この記事を書いた人|ひざき
米国株をメインに資産運用中。読んだ投資本は書評として記録に残しています。AIと一緒に自動売買システムを自作し、ペーパー口座での売買実績を毎週そのまま公開しています。自分の資産額も毎週公開中。新NISAは毎年満額まで使っています。専門家ではなく、いま実際に手を動かしている個人投資家の目線で書いています。→ プロフィール
はじめに
この記事は「タイトルは聞いたことがあるけれど、512ページは重いので中身を先に知りたい」という方に向けて書いています。読み終わるころには、本書の主張3つ/実際のデータがそれを支持しているか/自分が買うべき本かどうかが判断できるはずです。
先に正直なところを書いておくと、私にいちばん効いたのは「予測をあきらめなさい」という部分ではありませんでした。コストの話です。ここは後半で、具体的な金額にして出します。
『ウォール街のランダム・ウォーカー』はどんな本?
まず基本情報から。日本語版は日本経済新聞出版から出ていて、2026年9月時点で最新は原著第13版です。
| 項目 | 内容 |
|---|---|
| 書名 | ウォール街のランダム・ウォーカー<原著第13版> 株式投資の不滅の真理 |
| 著者 | バートン・マルキール |
| 訳者 | 井手 正介 |
| 出版社 | 日本経済新聞出版 |
| 発行日 | 2023年5月30日 |
| ページ数 | 512ページ |
| 価格 | 2,970円(税込) |
| ISBN | 978-4-296-11587-7 |
著者のバートン・マルキール氏は、プリンストン大学の経済学教授(Chemical Bank Chairman's Professor of Economics)。1975〜1977年に米大統領経済諮問委員会の委員、1981〜1988年にイェール大学経営大学院の学部長(ディーン)を務め、バンガード・グループなどの取締役も歴任しています(プリンストン大学公式・2026年9月時点)。インデックスファンドを世界に広げたバンガードの内側にいた人が書いている——この前提は頭に入れて読むといいと思います。
要約|本書が言っていることは3つだけ
① 株価の動きは予測できない
本書の芯にあるのがランダムウォーク理論(株価は過去の値動きと無関係に動くという考え方)です。つまりチャートの形から次の動きを当てることはできない、と。
マルキール氏は投資家の発想を2つに分けます。ひとつは「砂上の楼閣」理論——他人がどう動くかを先回りして買い、もっと高く買う人に売る発想。もうひとつは「本源的価値」理論——企業の本当の価値を見積もり、そこから外れた株を買う発想です。本書はこの両方について、実際にはうまくいかない理由を1つずつ潰していきます。
有名なのが、目隠しをしたサルに新聞の株価欄へダーツを投げさせても、専門家が選んだポートフォリオと大差ないという比喩。挑発的ですが、言いたいのは「プロを笑おう」ではありません。銘柄選びに払っている手間とお金は、思っているほど報われない——これが本題です。
② バブルは形を変えて必ず繰り返す
読み物としていちばん面白いのがここ。17世紀オランダのチューリップ、18世紀英国の南海泡沫事件、1960年代の新規公開株ブーム、70年代のニフティ・フィフティ、2000年前後のドットコム・バブル、2000年代の住宅バブル……と、同じ構造の狂騒が名前だけ変えて何度も出てきます。原著第13版では暗号資産・NFT・ミーム株も新たに取り上げられています。
背筋が寒くなるのは、どの時代も「今回は違う」と本気で信じられていたことです。含み益の銘柄を持っているときほど、この章は刺さるはずです。
③ だから低コストのインデックスを買って持ち続ける
予測できないなら何をすればいいのか。本書の答えは拍子抜けするほどシンプルで、市場全体に連動するインデックスファンドを、できるだけ低いコストで買い、長く持つ。
理由も明快です。将来のリターンは誰にもわからない。でもコストは買う前から数字でわかっていて、相場が良かろうと悪かろうと確実に引かれる。わからないものを当てにいくより、わかっているマイナスを削るほうが確実だ、という話ですね。
プロは本当に指数に勝てないのか(一次データで確認)
ここは「本にそう書いてある」で済ませたくないところなので、指数を作っている側の集計を見ます。S&P ダウ・ジョーンズ・インデックス社のSPIVA U.S. Scorecardは、アクティブ運用のファンドが指数に勝てたかを継続的に数えている公式資料です。
それによると、2026年上半期に米国の大型株アクティブファンドの67%がS&P500に届きませんでした。2025年通年では79%(S&P ダウ・ジョーンズ・インデックス公式・2026年9月時点)。半年という短い期間ですら、3本に2本は指数に負けているわけです。半世紀前の本の主張が、いまのデータでも裏づけられている形ですね。
念のため補足すると、これは「アクティブファンドがダメ」という話ではありません。事前に、勝つ側の3分の1を選べますかという話です。
コストが年1.4%違うと、20年でいくら変わるか
本書の主張を、自分で数字にしてみました。
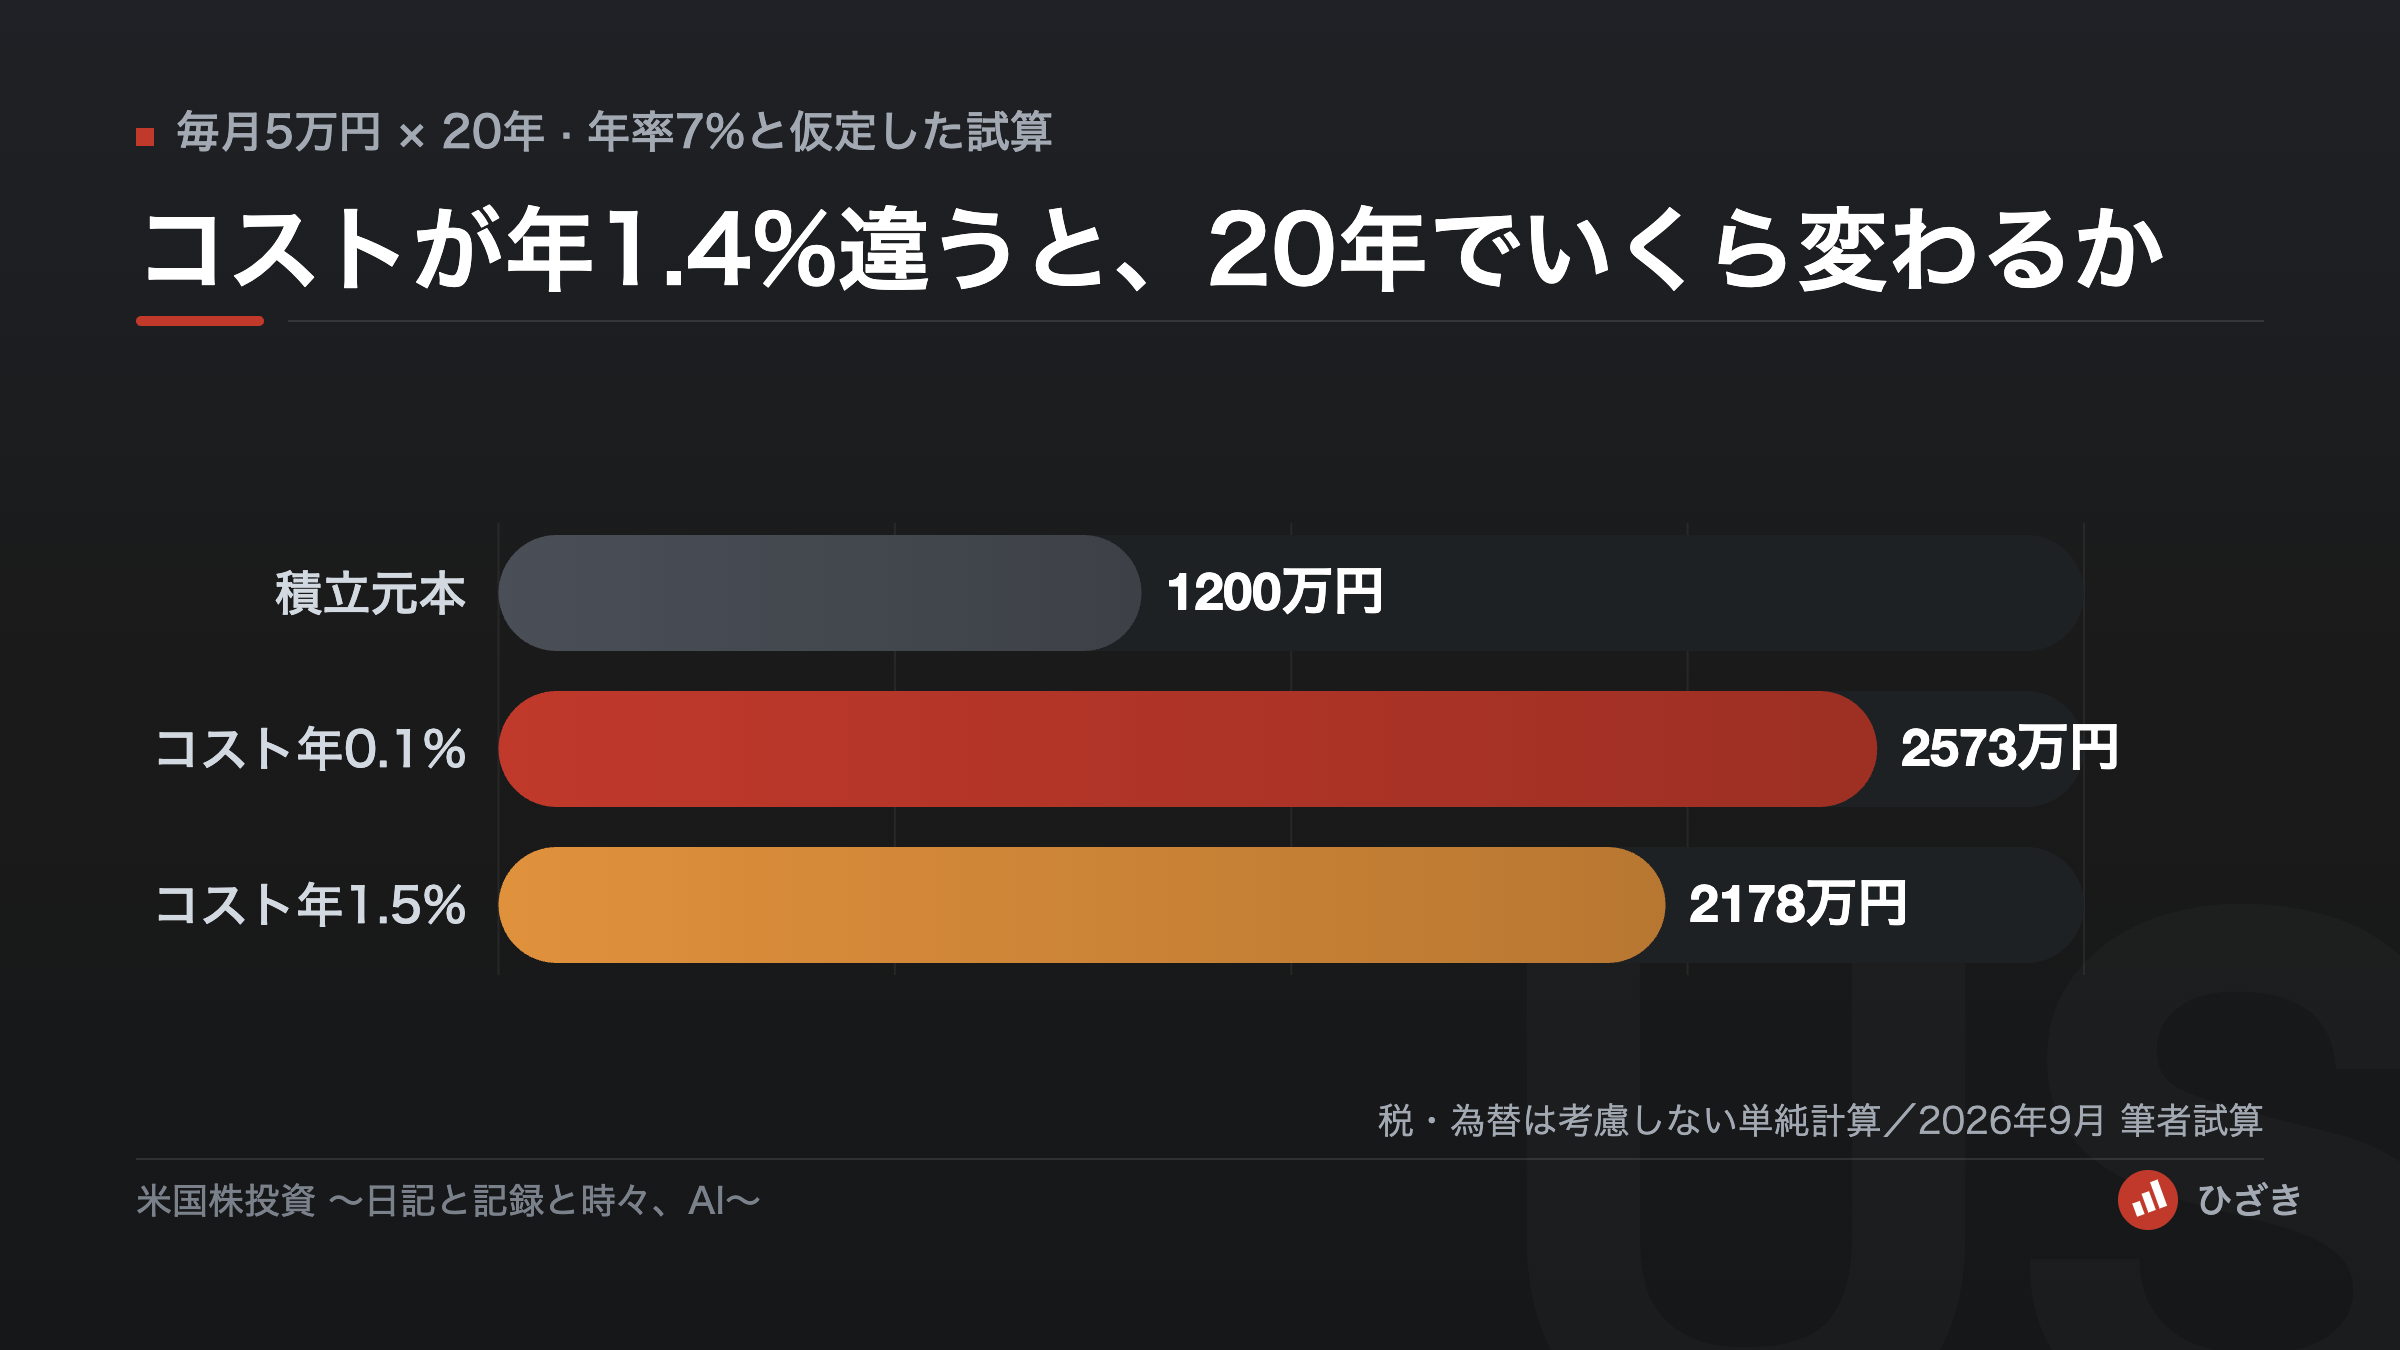
毎月5万円を20年間積み立て、運用リターンを年7%と仮定します。信託報酬などのコストが年0.1%の場合と年1.5%の場合を比べたのが上の図です。
| コスト年0.1% | コスト年1.5% | |
|---|---|---|
| 積立元本 | 1,200万円 | 1,200万円 |
| 20年後の評価額(試算) | 約2,573万円 | 約2,178万円 |
| 増えた分 | 約1,373万円 | 約978万円 |
| 差 | — | 約395万円少ない |
差はおよそ395万円。 積立元本1,200万円に対して、その3割を超える額がコストの違いだけで消えます。しかもこの差は相場の良し悪しに関係なく発生する。「年1.5%くらい誤差」と思いがちな数字が、20年でここまで効いてきます。
※上記は一定のリターンを仮定した単純な試算です。税金・為替・分配金の再投資は考慮しておらず、特定の商品の実績や将来の成果を示すものではありません。
本書の主張を、自分のAI自動売買で試した結果
※ここから先は、私が実際にペーパー口座で試した記録です。
私はAI(Claude)と一緒に自動売買システムを作り、moomooのペーパー口座(シミュレーション)で動かしています。実際の資金による売買ではなく、売買推奨でもありません。 ただ「予測して売買するアプローチ」を自分の手で回しているという点で、本書の主張を試す材料にはなります。
| 本書の主張 | 私の実測(AI自動売買・ペーパー口座) |
|---|---|
| 短期の値動きは予測できない | 確定18トレードで勝ち4・負け14、勝率22% |
| 売買を繰り返すほど不利になりやすい | 確定損益 −1,412.26ドル |
| 市場を丸ごと持つほうが結果も手間も楽 | 含み益+351.63ドルを足しても合計 −1,060.63ドル |
正直に書きます。マルキール氏の言うとおりでした。 記録の起点(2026年7月8日)から9月23日までの終値で、S&P500は7,482.71から7,706.03へ約3%上昇しています。インデックスをただ持っていたほうが、結果は良かったことになります。しかも私のほうは毎日チャートとニュースを見ている。手間まで含めると、勝負になっていません。
それでもシステムを止めないのは、自分で回してみないと本の主張が腹に落ちないからです。この負けの記録があるから、私は本書を「なるほど」ではなく「本当にそうだった」として読めています。実績はすべてAI自動売買まとめに置いてあります。
正直な感想|刺さった点と、引っかかった点
刺さったのはコストの章とバブルの歴史です。とくに歴史パートは投資の本というより読み物として面白く、ここだけでも元は取れると思います。年齢に応じた資産配分の考え方が具体的に示されているのも実務的で助かりました。
一方で引っかかった点も書いておきます。まず512ページは、率直に言って長い。頭から通読しようとすると、テクニカル分析批判やポートフォリオ理論の説明のあたりで止まる人が多いはずです。実践編にあたる第4部から読み、気になったところを前に戻る読み方のほうが挫折しにくいと思います。
次に制度の話は米国が前提です。税制優遇口座の説明は、そのままでは日本の新NISAに読み替えられません。日本側の制度は別で調べる必要があります(新NISAでの米国ETFの扱いは新NISAで米国ETFは買える?成長投資枠の対象と除外にまとめてあります)。
最後にひとつ。「市場は効率的だ」と言いながら、バブルの章では「市場は定期的に狂う」と書かれていて、最初は矛盾して感じました。本書自身が完全な効率性までは主張していないと断ってはいるのですが、初心者がいちばん混乱するのはここだと思います。「価格はだいたい正しいが、たまに大きく外れる。ただし外れた瞬間を事前に当てる方法はない」——私はそう読みました。
他の投資本とどう使い分けるか
| 本 | ひとことで言うと | こんな人に |
|---|---|---|
| ウォール街のランダム・ウォーカー | なぜインデックスなのかを理論・歴史・データで | 根拠から納得したい人 |
| 敗者のゲーム | 同じ結論を、短くはっきり | 時間がない人・まず1冊 |
| JUST KEEP BUYING | いつ・いくら買うかの実務 | 何を買うかは決まった人 |
| 株式投資の未来 | 成長株の落とし穴と配当の力 | 個別株も気になる人 |
| サイコロジー・オブ・マネー | 続けるための心の持ち方 | 暴落で売ってしまう人 |
すでに『敗者のゲーム』を読んでいるなら、結論は同じなので急いで読む必要はありません。逆に「なぜインデックスなのか」の根拠を、データと歴史で長めに説明してほしいならこちらです。
よくある質問
Q. 投資初心者でも読めますか?
読めます。ただし頭から順番に読むのはおすすめしません。前半は学術的な議論が続くので、実践編にあたる第4部(ライフサイクル別の資産配分など)から入り、気になった主張の根拠を前に戻って確認する読み方が挫折しにくいです。
Q. 古い版が手元にあります。買い直すべき?
中核の主張は版が変わっても同じなので、買い直さなくても問題ありません。ただし暗号資産・NFT・ミーム株といった2020年代の話題を新たに取り上げたのは第13版です(日本経済新聞出版の内容紹介より)。2026年9月時点の日本語版の最新は原著第13版(2023年5月発行)です。
Q. 要約記事だけ読めば十分ですか?
「何を買うか」だけ知りたいなら、正直この記事で足りると思います。本を読む価値があるのは、バブルの歴史の章です。自分が同じ罠に入りかけたとき、要約の一行より実例の積み重ねのほうが効きます。
Q. 結局どの商品を買えばいいのですか?
本書が勧めるのは「市場全体に広く連動する、コストの低いインデックスファンドを長く持つ」という方針であって、特定の商品名ではありません。どれを買うべきかは断定できませんし、この記事でも断定しません。選ぶときの比較の観点はVTI vs VYM どっちを選ぶ?初心者向け徹底比較で整理しています。本書のいう「市場全体」を、S&P500(大型株500社)で持つか全米株式(約3,500銘柄)で持つかで迷ったら、VOOとVTIの違いを実績リターンつきで比べた記事もどうぞ。
Q. 『敗者のゲーム』とどちらを先に読むべき?
時間がないなら『敗者のゲーム』が先です。ページ数が少なく、結論にたどり着くのが早い。そのうえで「なぜそう言えるのか」を掘りたくなったら本書に進む、という順番が効率的だと思います。
まとめ
- 主張は3つ: 株価は予測できない/バブルは形を変えて繰り返す/だから低コストのインデックスを長く持つ
- データも同じ方向: 2026年上半期に米国大型株アクティブファンドの67%がS&P500に未達(S&P ダウ・ジョーンズ・インデックス公式・2026年9月時点)
- いちばん実用的なのはコストの話: 年1.4%の差が20年で約395万円(筆者試算)
- 私の実測でも同じ結論: AI自動売買は勝率22%・確定−1,412.26ドル(ペーパー口座・2026年9月24日時点)
- 向く人: 根拠から納得したい人。向かない人: 結論だけ早く知りたい人(その場合は『敗者のゲーム』)
50年以上読まれているのは、書いてあることが当たり続けているからなのだと思います。私のように一度自分で負けてみると、なお効きます。
『ウォール街のランダム・ウォーカー<原著第13版>』をAmazonで見る(PR)
次に読む
- 敗者のゲーム 書評|インデックス投資の名著を解説|同じ結論をもっと短く知りたいなら、まずこちらから
- JUST KEEP BUYING要約と感想|個別株は買うな|「何を買うか」の次に来る「いつ・いくら買うか」を扱った本
- AI自動売買まとめ|しくみ・実績・銘柄を全部ここに|本記事で触れた勝率22%の記録を、毎週の生データで公開しています
Amazonのアソシエイトとして、当メディアは適格販売により収入を得ています。
免責事項
本記事は情報提供を目的としたもので、特定の銘柄・商品の購入や売却を推奨するものではありません。株式・ETF・投資信託への投資には価格変動リスクがあり、元本割れの可能性があります。本文中の書誌情報・アクティブファンドの成績・運用コストなどの数値は2026年9月時点のもので、市況や商品性の変更によって変動します。シミュレーションは一定の利回りを仮定した試算であり、将来の運用成果を保証するものではありません。また本文中のAI自動売買の記録は、moomooのペーパー口座(シミュレーション)によるもので、実際の資金による売買ではありません。最新の情報は、Vanguard・楽天投信投資顧問・SBIアセットマネジメント等の各運用会社および各証券会社の公式情報、ならびに金融庁・国税庁の公表資料でご確認ください。税制の取り扱い(外国税額控除・確定申告の有利不利など)はご自身の状況によって結論が変わります。個別の税務相談は税理士等の専門家にご相談ください。投資の最終判断はご自身の責任でお願いいたします。
コメント