この記事を書いた人|ひざき
米国株をメインに資産運用中。AIと一緒に自動売買システムを自作し、ペーパー口座での売買実績を毎週そのまま公開しています。自分の資産額も毎週公開中。新NISAは毎年満額まで使っています。専門家ではなく、いま実際に手を動かしている個人投資家の目線で書いています。→ プロフィール
はじめに|結論は「証券会社によって答えが変わる」
米国株の注文画面で「円で買う(円貨決済)」と「米ドルで買う(外貨決済)」のどちらかを選ばされて、手が止まった経験はありませんか。
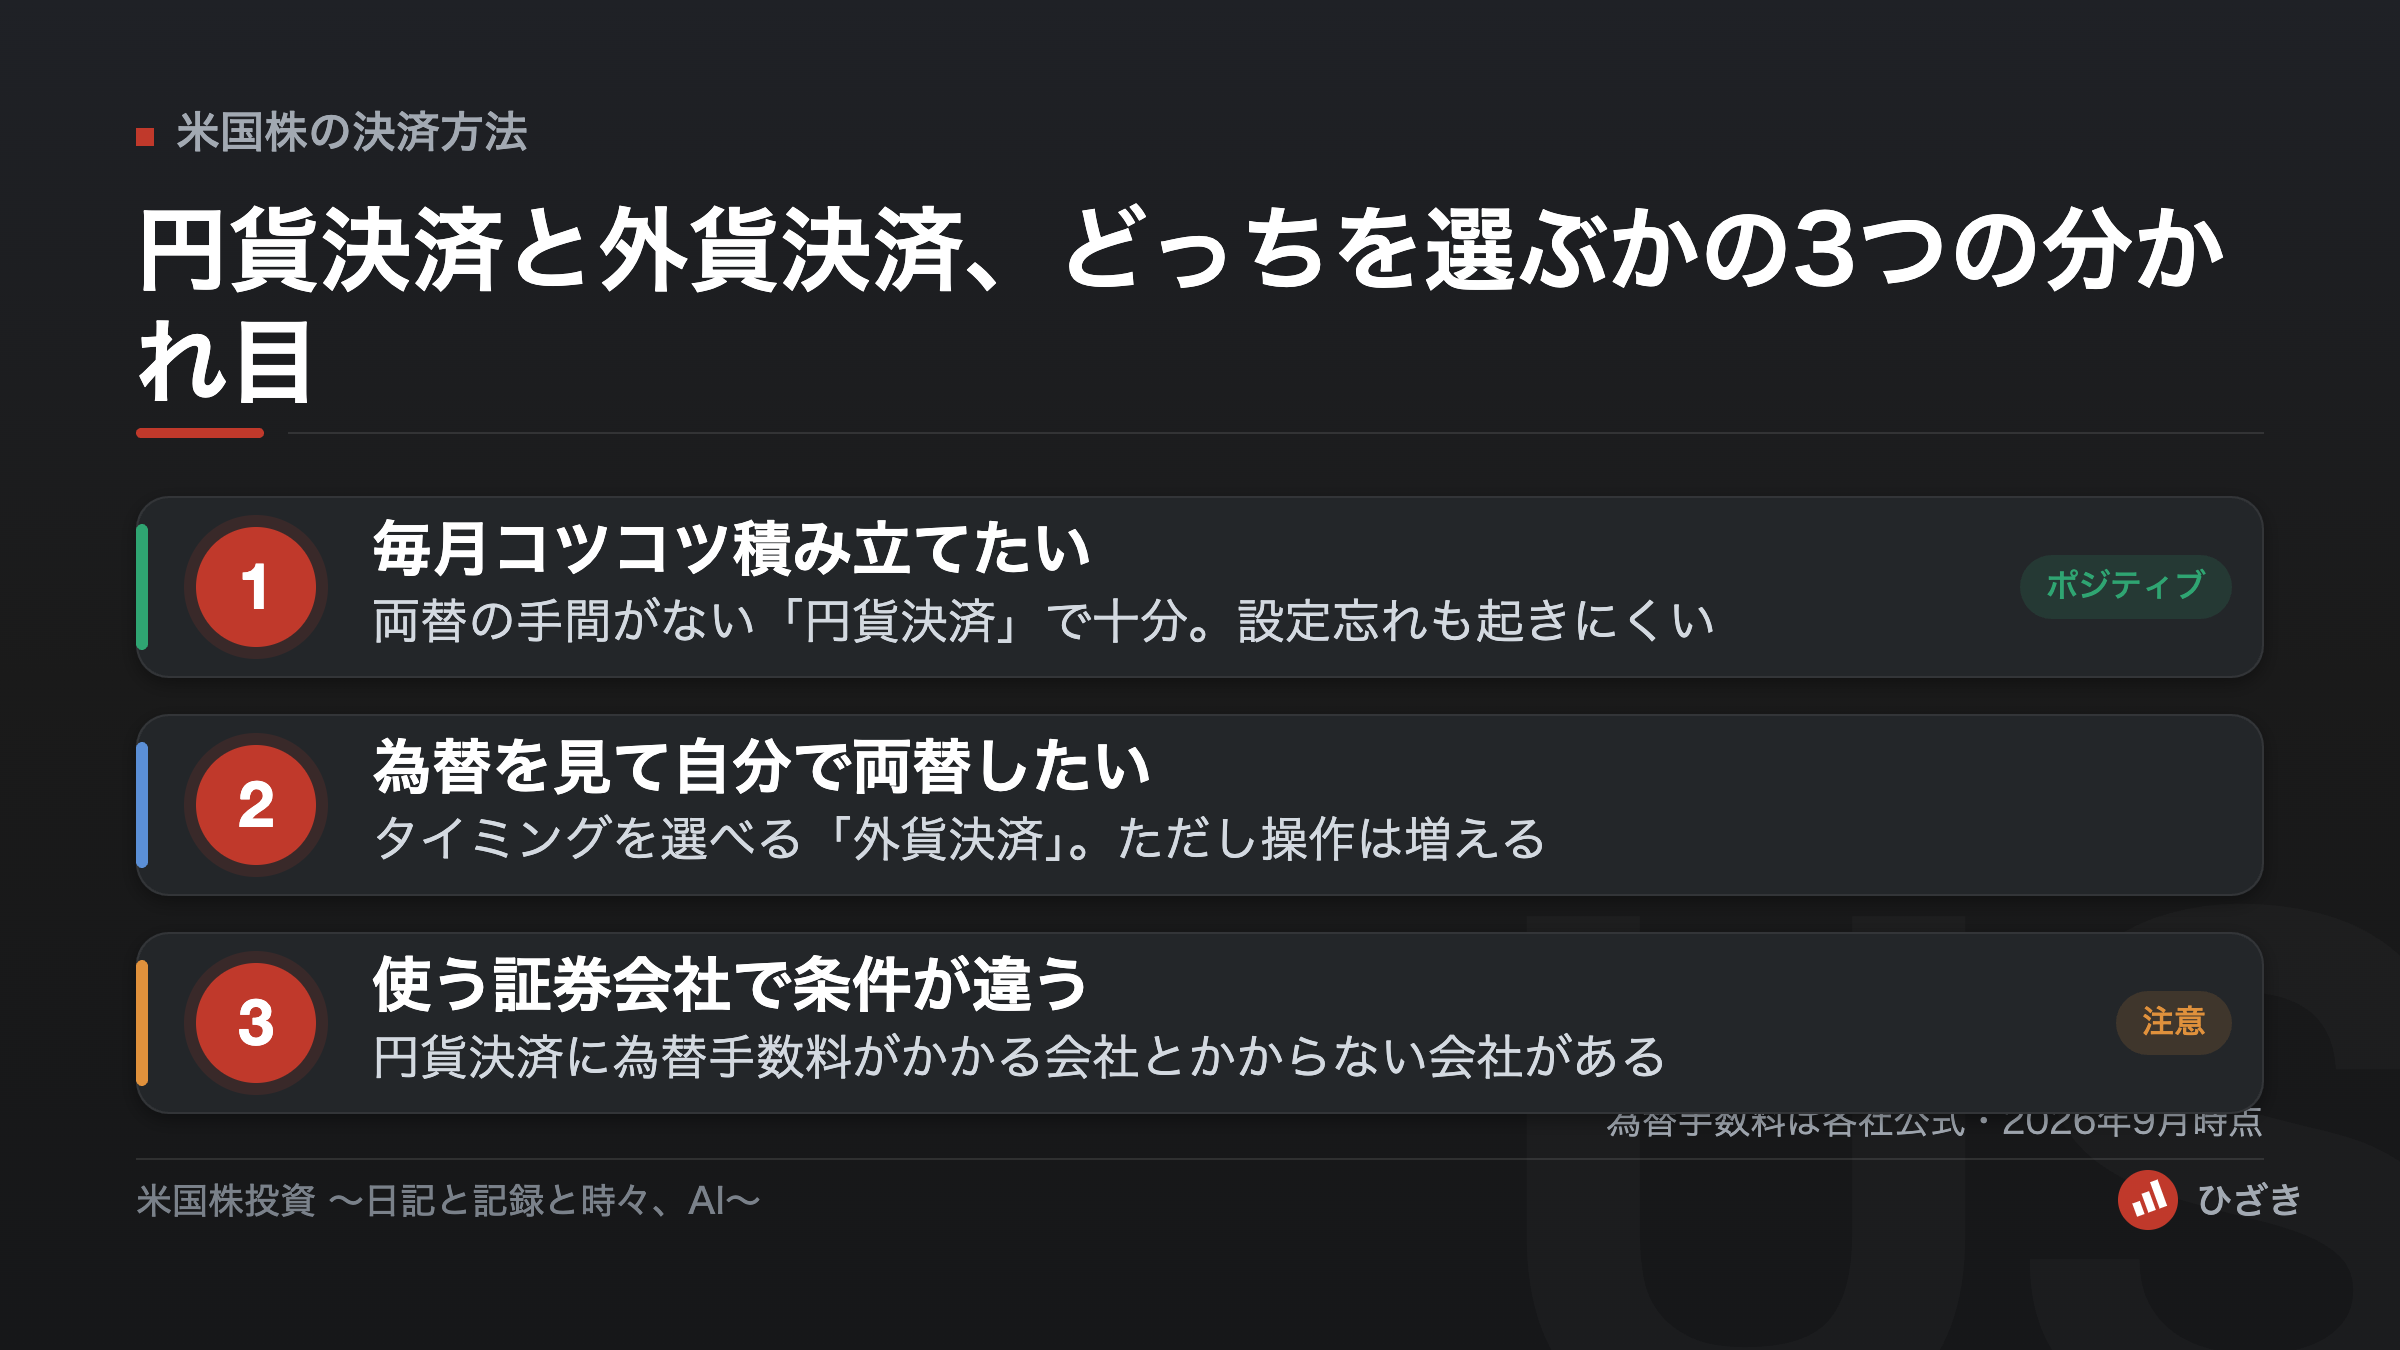
結論から書きます。どちらが得かは、使っている証券会社によって変わります。円貨決済でも円→米ドルの為替手数料が0銭の会社なら円貨決済でかまいませんし、円貨決済に1米ドルあたり25銭かかる会社なら、自分で両替する外貨決済のほうがコストは下がります。ただしその差は、毎月5万円を10年積み立てても1万円弱です。手間に見合うかどうかで決めて大丈夫な水準だと私は思っています。
この記事では、両者の仕組みの違い、主要ネット証券3社の為替手数料(各社公式で確認したもの)、コスト差のシミュレーション、そして初心者がつまずきやすい3つのポイントまでを整理します。
※以下の比較は各社の公式ページで確認した情報の整理であり、3社すべてを私が使い込んだうえでの体験談ではありません。
円貨決済と外貨決済は何が違うのか
米国株は米ドルで取引されます。ですから日本円しか持っていない人は、どこかで必ず円を米ドルに替える必要があります。その両替を証券会社に自動でやってもらうのが円貨決済、自分で先に済ませておくのが外貨決済です。やっていること自体は同じで、違うのは「誰が」「いつ」両替するかだけです。
| 比べる点 | 円貨決済(円で買う) | 外貨決済(米ドルで買う) |
|---|---|---|
| 注文までの手間 | 円を入金して注文するだけ | 事前に円→米ドルの両替が必要 |
| 為替のタイミング | 選べない(各社が決めた時刻のレート) | 自分で選べる |
| レートが決まる時期 | 注文時点では未確定。約定の翌営業日に確定する会社が多い | 両替した時点で確定 |
| 積立との相性 | 良い。ドル不足で注文が通らない事故が起きない | ドルの用意を忘れると買付できない |
| 売却したあと | 円で受け取れる | 米ドルのまま口座に残る |
なお為替そのものが損益に与える影響は、決済方法を選ぶ話とは別のテーマです。そちらは米国株の為替リスクとは?円安・円高で損益はどう変わるで詳しく整理しています。
為替手数料は主要ネット証券3社でこう違う
ここが一番大事なところです。「外貨決済のほうが安い」という説明をよく見かけますが、それが当てはまる会社と当てはまらない会社があります。各社の公式ページで確認した内容を並べます。
| 証券会社 | 外貨決済(自分で両替) | 円貨決済(円のまま注文) |
|---|---|---|
| SBI証券 | 米ドル/円のリアルタイム為替取引は0銭 | リアルタイム為替取引の無料化の対象外。当社適用為替レート(為替スプレッドを含む)で計算 |
| 楽天証券 | リアルタイム為替取引で0円 | 1米ドルあたり25銭 |
| マネックス証券 | 円→米ドルは0銭(米ドル→円は25銭) | 円→米ドルは0銭(定期的な見直しあり) |
出典は次のとおりです。SBI証券は米ドル/円のリアルタイム為替手数料0銭のご案内に、対象外となる取引として「米国株式・米ドル建債券・米ドル建MMFの円貨決済による取引」がはっきり書かれています。円貨決済の受渡金額の計算方法は外国株式取引の受渡代金の決済方法についてに記載があります。
楽天証券は米ドルと日本円のどちらで購入するのがおすすめ?で、外貨決済は為替手数料0円、円貨決済は1米ドルあたり25銭と明記しています。マネックス証券は日本円での米国株買付も!円→米ドルの為替手数料0銭で、円で買う場合も0銭だと案内しています。
ここは注意してほしいのですが、マネックス証券は「円で買う」場合の0銭について「定期的な見直しを行っており、次回の見直しは2026年9月を予定しております」と公式に予告しています。為替手数料は各社の判断でいつでも変わる数字です。この記事の表もあくまで2026年9月時点のもので、実際に注文する前には必ず各社の公式ページで最新の条件を確認してください。
10年でどれくらいの差になるのか
では25銭という数字は、実際いくらのコストなのでしょうか。この記事を書いている時点のドル円は157円前後です。1米ドル157円と仮定すると、25銭は約0.16%にあたります。これを金額に直してみます。
| 買付額(累計) | 米ドル換算 | 片道25銭の為替コスト |
|---|---|---|
| 年間60万円(月5万円) | 約3,800ドル | 約950円 |
| 10年で600万円(月5万円) | 約38,000ドル | 約9,500円 |
| 10年で1,200万円(月10万円) | 約76,000ドル | 約19,000円 |
| 一括300万円 | 約19,000ドル | 約4,800円 |
比較対象を置くと感覚がつかみやすくなります。米国株の取引手数料は約定代金の0.495%(税込・上限22米ドル)が主流です(楽天証券・マネックス証券公式・2026年9月時点)。10万円ぶんを買うと約495円。同じ10万円ぶんの為替コストは25銭なら約159円です。つまり為替手数料は、売買手数料の3分の1くらいの重さしかありません。
正直に言うと、私はここに時間を使いすぎるのはもったいないと思っています。10年で1万円の差を取りにいくために毎月の両替操作を増やして、それが面倒で買付そのものが止まってしまったら本末転倒です。
初心者がつまずきやすい3つのポイント
1. 円貨決済で買っても、配当金は米ドルで入ってくる
これは私自身が最初に「あれ?」となった点です。SBI証券の公式ページには「ご購入された外国株式に配当金等が発生した場合の受取通貨は現地通貨となります」と明記されています(SBI証券公式・2026年9月時点)。つまり円貨決済だけで通していても、配当のたびに口座に米ドルが少しずつ貯まっていきます。
「ドルを持ちたくないから円貨決済にした」という選び方は、じつはあまり意味がありません。配当にかかる税金の話は米国ETFの分配金の税金は?二重課税と新NISAにまとめています。
2. 円貨決済は注文した時点でレートが確定しない
SBI証券の場合、注文時に拘束されるのは「直近の参考レート×105%」で計算した概算金額で、実際の受渡金額は現地約定日の翌国内営業日の午前10時のレートで確定します(SBI証券公式・2026年9月時点)。
この5%の上乗せを知らないと、「注文しただけなのに思ったより多く円が拘束されている」と驚きます。余っていた分はレート確定後に戻ってくるので心配はいりませんが、買付余力ぎりぎりで注文すると弾かれることがあるのは覚えておいて損がありません。
3. コストは往復でかかる
為替手数料は買うときだけの話ではありません。売って利益を日本円で使いたいなら、米ドル→円の両替でもう一度かかります。マネックス証券のように買いは0銭でも売り(米ドル→円)は25銭という会社もあります。試算するときは片道ではなく往復で考えてください。
私はどうしているか
私は円貨決済を中心に使っています。理由は単純で、両替を忘れるからです。
新NISAは毎年満額まで使うと決めているので、私にとっての最優先事項は「毎月の買付を絶対に止めないこと」です。外貨決済にして、両替を忘れて買付日をスキップして、気づいたら1年で枠を使い切れなかった——これが一番痛い。年1万円のコスト差より、買付が止まるほうがよほど怖いというのが正直な感覚です。
一方で、まとまった金額を一度に投じるときは話が別だとも思っています。300万円を一括で入れるなら5,000円の差ですし、そのときは為替のタイミングも見たくなる。積立は円貨決済、スポットは外貨決済という使い分けは、かなり理にかなっていると考えています。実際、楽天証券の公式データでも米株積立は86%が円貨決済、スポット購入では外貨決済が39%と、投資家の行動がきれいに分かれていました(楽天証券公式・2024年4月の集計)。
よくある質問
Q. 結局、初心者はどっちを選べばいいですか?
まずは円貨決済で始めて問題ありません。判断の分かれ目は「毎月の積立が中心か、まとまった金額を都度買うか」です。積立中心なら手間のかからない円貨決済、都度買いが中心で金額も大きいなら外貨決済のほうがコスト面で有利になります。
Q. 新NISAでも円貨決済は使えますか?
使えます。たとえば楽天証券の注文画面は「決済方法(円貨・外貨)」と「口座(特定・一般・NISA)」を別々に選ぶつくりになっており、NISA口座でも円貨決済・外貨決済のどちらも選べます(楽天証券公式・2026年9月時点)。SBI証券も同様に選択できます。ただし、証券会社によってはNISA口座の米国株を円貨決済のみに限定している場合があります。ご自身が使っている会社の注文画面と案内を必ず確認してください。なお「その商品がNISAで買えるか」は決済方法とは別の条件で決まります。詳しくは新NISAで米国ETFは買える?成長投資枠の対象と除外をご覧ください。
Q. 積立するならどちらがおすすめですか?
円貨決済です。外貨決済で積立を組むと、積立日までに米ドルを用意しておく必要があり、用意を忘れると注文が成立しません。楽天証券も公式に「積立では円貨決済がおすすめ」と案内しています(楽天証券公式ページ・2026年9月時点で確認)。
Q. 円貨決済だと、注文後に金額が変わるのはなぜですか?
注文時点では為替レートが確定していないからです。証券会社は不足が出ないよう参考レートに一定割合を上乗せした概算額を先に拘束し、約定の翌営業日に確定したレートで再計算します。多く拘束されていた分は順次戻ります。
Q. 為替手数料が安い証券会社を選べば得ですか?
為替手数料だけで選ぶのはおすすめしません。1米ドル157円なら25銭は約0.16%で、売買手数料0.495%の3分の1程度です。取扱銘柄数、注文画面の使いやすさ、NISAでの扱い、クレカ積立の条件など、総額で効いてくる要素は他にもあります。米国株の始め方 完全ロードマップで全体の流れを確認してから決めるほうが後悔が少ないはずです。
まとめ
- 円貨決済と外貨決済は、両替を証券会社にまかせるか自分でやるかの違い。やっていることは同じ
- どちらが安いかは証券会社しだい。円貨決済にも為替手数料がかからない会社と、1米ドル25銭かかる会社がある(各社公式・2026年9月時点)
- 25銭は1米ドル157円なら約0.16%。月5万円を10年積み立てても差は1万円弱で、売買手数料0.495%の3分の1程度
- 円貨決済で買っても配当金は米ドルで入ってくる。ドルを持たずに済むわけではない
- 迷ったら積立は円貨決済、スポットは外貨決済。買付を止めないことのほうが、年1万円のコスト差より大事だと私は考えています
次に読む
- 米国株の為替リスクとは?円安・円高で損益はどう変わる|決済方法の次に気になる「為替そのもの」の影響を整理しています
- 米国株の始め方 完全ロードマップ【初心者向け】|口座開設から買付までの全体像をこの1本で確認できます
- 高配当ETF比較まとめ|VYM・SPYD・HDVをまとめて見る|決済方法が決まったら、次は「何を買うか」です
免責事項
本記事は情報提供を目的としたもので、特定の銘柄・商品・金融機関の利用を推奨するものではありません。株式・ETF・投資信託への投資には価格変動リスクおよび為替変動リスクがあり、元本割れの可能性があります。本文中の為替手数料・取引手数料などの数値は2026年9月時点のもので、各社の判断により予告なく変更されます。最新の情報は、SBI証券・楽天証券・マネックス証券をはじめとする各証券会社の公式情報、ならびに金融庁・国税庁の公表資料でご確認ください。税制の取り扱い(外国税額控除・確定申告の有利不利など)はご自身の状況によって結論が変わります。個別の税務相談は税理士等の専門家にご相談ください。投資の最終判断はご自身の責任でお願いいたします。
コメント