この記事を書いた人|ひざき
米国株をメインに資産運用中。AIと一緒に自動売買システムを自作し、ペーパー口座での売買実績を毎週そのまま公開しています。自分の資産額も毎週公開中。新NISAは満額を目標に、クレカ積立で毎月積み立てています。専門家ではなく、いま実際に手を動かしている個人投資家の目線で書いています。→ プロフィール
はじめに:高配当ETFをやめて、いまはVTIだけを買っています
結論から書きます。私はSPYD・VYM・HDVという高配当ETFを持っていた時期がありますが、いまは高配当ETFを基本的に買わず、VTI(米国株全体に投資するETF)を毎月1株ずつ買うだけにしています。理由は、配当の多さではなくトータルリターン(値上がり+配当)で比べると、VTIのほうが最終的に多く残ると感じたからです。実際、運用会社の公式データでも、過去10年の年率リターンはVTIが約15.0%、高配当ETF3本は約8.6〜11.6%でした(2026年6月末時点)。
この記事は、「高配当ETFを買っているけれど、このままでいいのかな」「VYMやSPYDからVTIに乗り換える人がいるのはなぜ?」と気になっている方に向けて、私の体験と公式データの両方から整理したものです。高配当ETFを否定する記事ではありません。向いている人・向いていない人の分かれ目も最後に書きます。
高配当ETFを買い始めたきっかけ:「インカムも欲しいかも」
高配当ETFを買い始めたのは、たしか2年ほど前です(正確な時期ははっきり覚えていません)。きっかけは、値上がり益(キャピタルゲイン)だけでなく、配当(インカムゲイン)も欲しいかもと思ったことでした。そうして買ったのがSPYD・VYM・HDVの3本です。
3本とも「米国の高配当株をまとめて買えるETF」ですが、中身の選び方はかなり違います。ざっと並べるとこうなります。
| ETF | 中身 | 経費率 | 銘柄数 | 分配金利回り |
|---|---|---|---|---|
| VTI | 米国株全体(大型〜小型) | 0.03% | 3,531 | 1.04% |
| VYM | 予想配当利回りが平均より高い大型株(REITは除く) | 0.04% | 605 | 2.33% |
| HDV | 競争力と財務の健全性で絞った高配当銘柄 | 0.08% | 75 | 3.01% |
| SPYD | S&P500の中の高配当銘柄を均等に保有 | 0.07% | 78 | 4.46% |
利回りだけ見ると、SPYDはVTIの4倍以上です。「同じお金で配当が4倍もらえる」と考えると、高配当ETFに惹かれるのは自然だと思います。私も「インカムも欲しい」と思って買った1人でした。
やめた理由:トータルリターンで比べるとVTIが残る
考えが変わったのは、何かの記事を見て「最終的なリターンはVTIなどのほうが多い」と気づいたときです。そこから、トータルリターンを考えるとVTIが最強だと感じるようになり、高配当ETFは買わなくなりました。
そのとき読んだ記事がどれだったかは特定できないので、ここでは運用会社が公表している数字で確かめます。下の表は、分配金を再投資した前提の「年率トータルリターン」です。
| ETF | 1年 | 5年(年率) | 10年(年率) |
|---|---|---|---|
| VTI | 23.16% | 12.24% | 15.04% |
| VYM | 21.52% | 11.78% | 11.61% |
| HDV | 20.67% | 11.11% | 9.11% |
| SPYD | 17.54% | 8.23% | 8.57% |
1年だけなら差は小さく見えますが、10年になると年率で3.4〜6.5ポイントの差がつきます。年率の差は、複利で効いてくると金額では大きな差になります。100万円を10年前に入れていた場合で試算したのが次の図です。
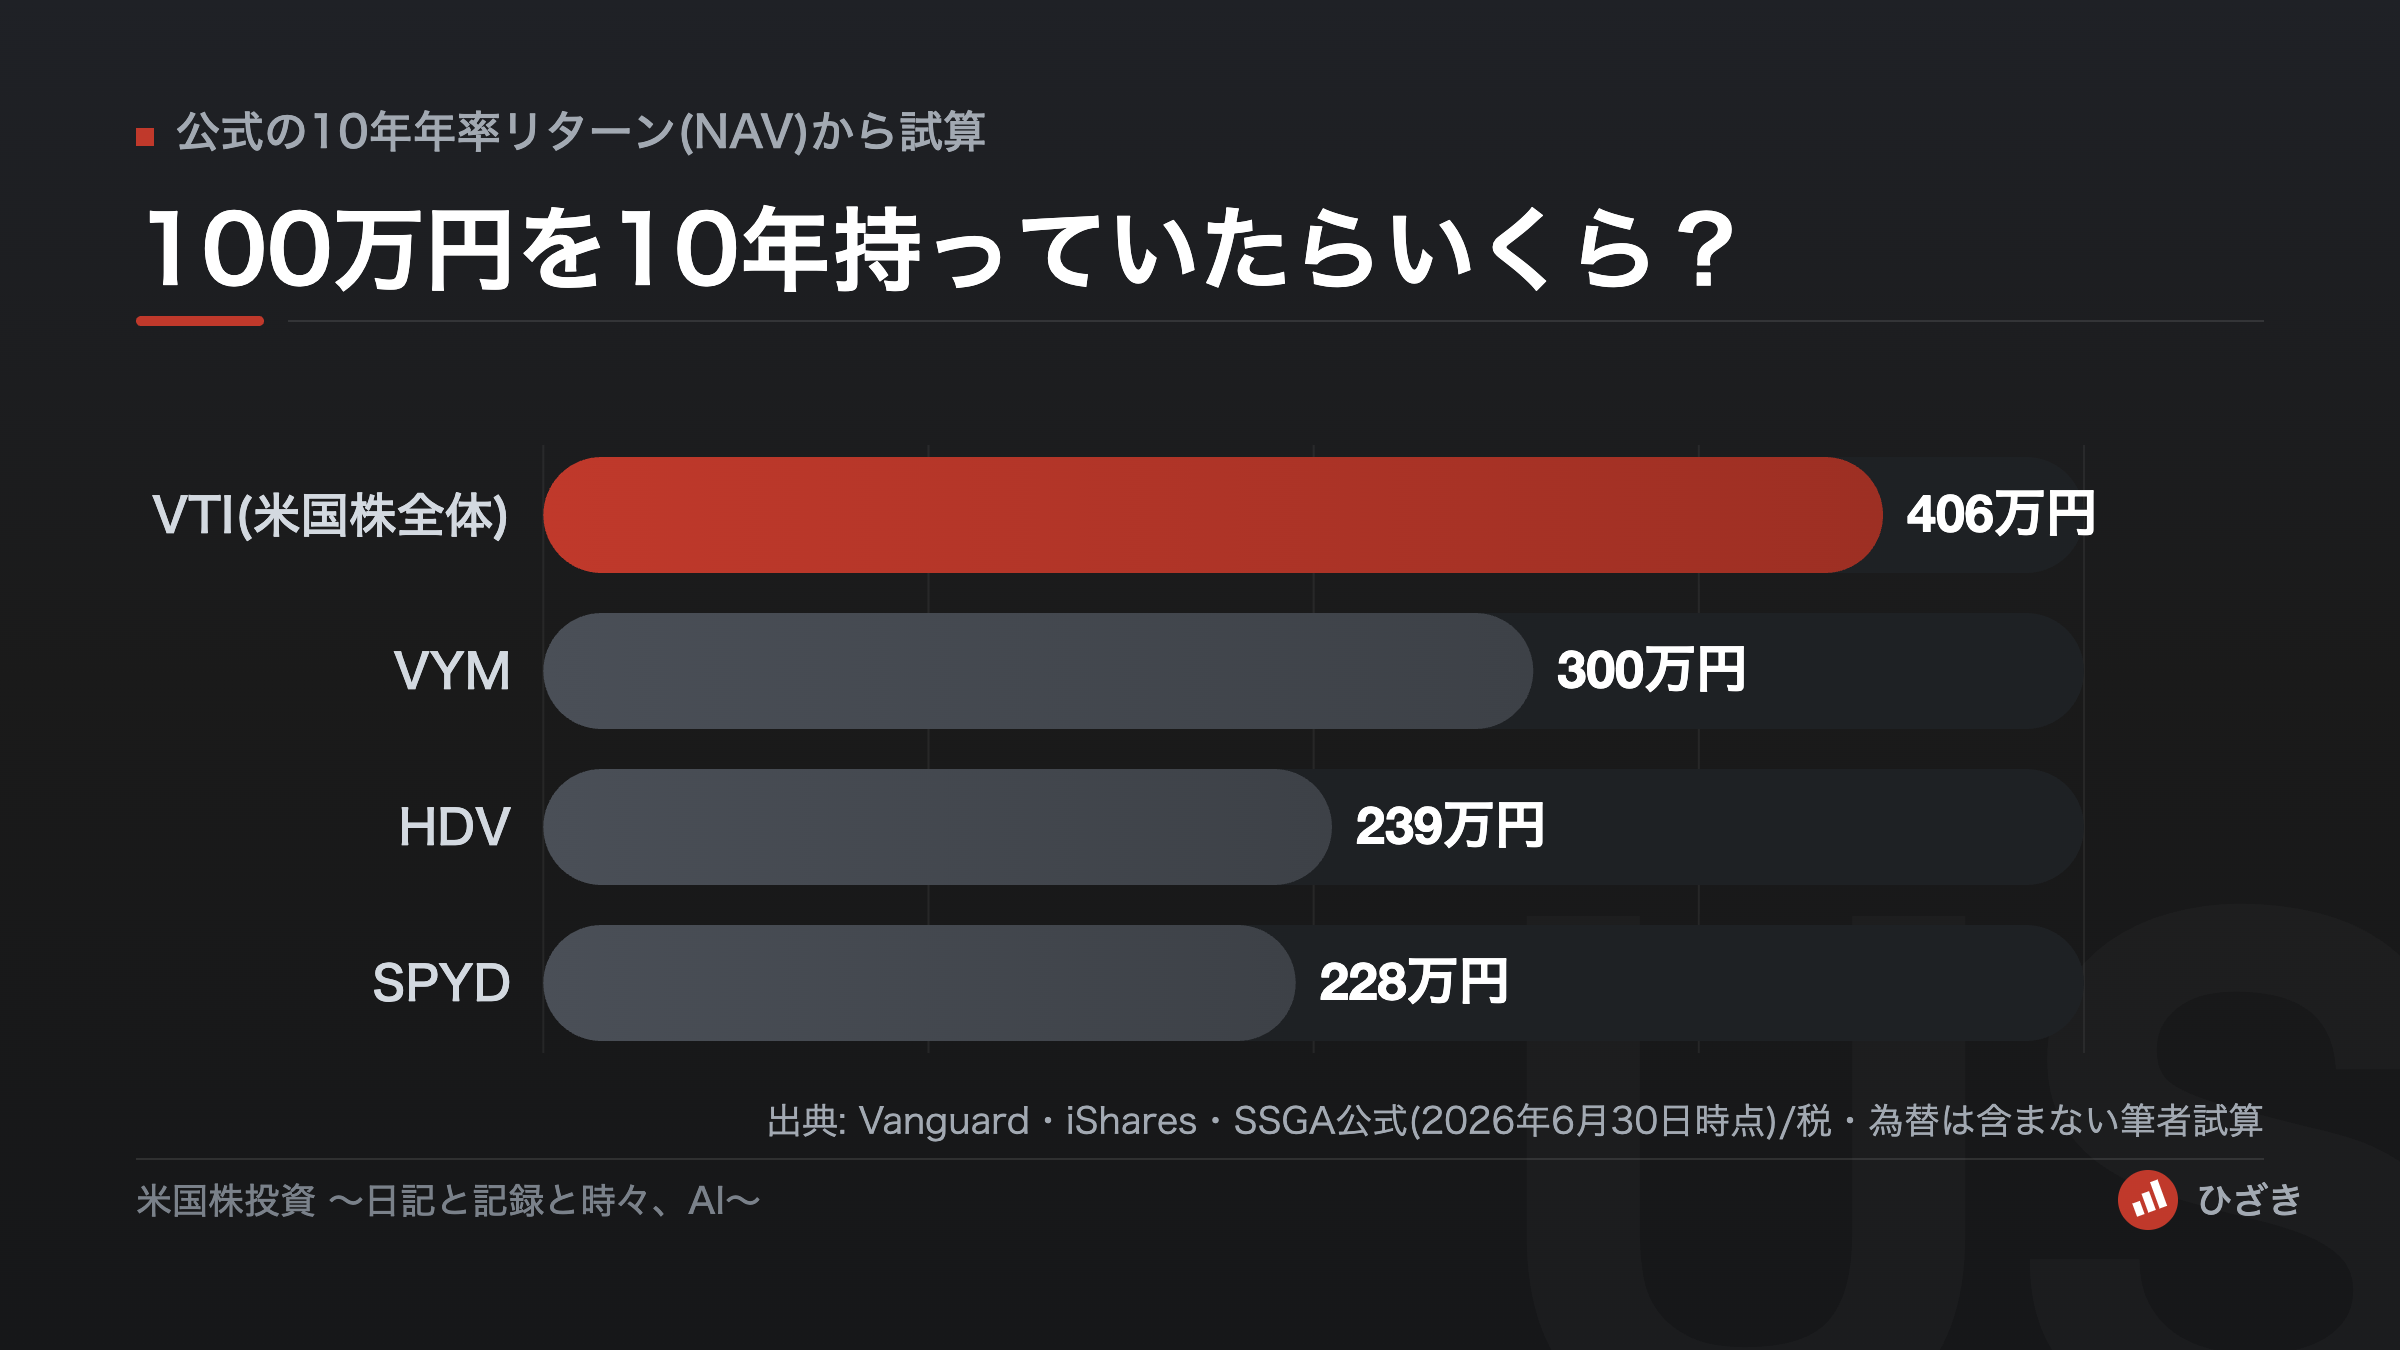
同じ100万円でも、VTIは約406万円、SPYDは約228万円。配当をたくさん受け取っていたはずのSPYDのほうが、最後に残った金額は約180万円少ない計算です。「配当が多い=得をしている」とは限らない、というのが私が高配当ETFをやめた一番の理由です。
見落としやすい差:分配金には毎回税金がかかる
上の試算は「税金ゼロ」の前提です。実際には、米国ETFの分配金は受け取るたびに米国で10%、特定口座なら日本でさらに20.315%が引かれ、実効税率は約28.3%になります(しくみは米国ETFの分配金の税金は?二重課税と新NISAで整理しています)。新NISAでも米国の10%は残ります。
つまり、利回りが高いETFほど、毎年「再投資できるはずのお金」が税金で目減りします。いまの利回りがこの先も続くと仮定した、ざっくりの試算が次の表です。
| ETF | 税金ゼロの場合 | 新NISA(米国10%のみ) | 特定口座(約28.3%) |
|---|---|---|---|
| VTI | 約406万円 | 約402万円 | 約396万円 |
| VYM | 約300万円 | 約294万円 | 約283万円 |
| HDV | 約239万円 | 約233万円 | 約221万円 |
| SPYD | 約228万円 | 約218万円 | 約203万円 |
特定口座の場合、VTIの目減りは10万円ほどですが、SPYDは25万円ほど。確定申告で外国税額控除を使えば米国分の一部は取り戻せますが、私自身はこの申告をしたことがありません。申告をしない人ほど、配当の少ないVTIとの差は表の右端に近くなります。
いまの私:VTIを毎月1株、SPYDは少しだけ持ったまま
いまはVTIをコアにして、毎月1株ずつ買っています。高配当ETFのうち、今も持っているのはSPYDだけです。VYMは今は持っておらず、HDVは売却しました。残っているSPYDは少しだけで、このまま持ち続ける予定です。売るつもりも、買い増すつもりもなく、何もしません。
「SPYD 売却」で検索すると、売った理由を書いた記事がたくさん出てきます。ただ、高配当ETFを買うのをやめることと、持っている分を売ることは別の判断です。特定口座で含み益がある場合、売れば約20%の税金が先にかかります。私の場合は、SPYDは何もせずそのまま置いておくと決めています。
それでも高配当ETFが合う人・合わない人
過去10年は、配当の少ない大型成長株が強かった時期でもあります。逆に、米国株が大きく下げた2022年には、HDVは年間で+7.06%とプラスでした(iShares公式ファクトシート)。高配当ETFには高配当ETFの強みがあり、どちらが上かは期間によって入れ替わりえます。そのうえで、私の判断基準をまとめるとこうなります。
- 高配当ETFが合う人:配当を生活費や心の支えとして「いま」受け取りたい人/下落局面での値動きの小ささを重視する人/すでに資産を取り崩す段階に入っている人
- VTIが合う人:当面は配当を使う予定がなく、資産を増やす段階にいる人/税金や確定申告の手間を減らしたい人/銘柄の偏り(エネルギー・生活必需品など)を避けたい人
私は2019年から積立を続けてきて、長期投資は最強だと改めて感じています。そのうえで、トータルリターンを重視してVTIを選びました。2本の比較をもっと細かく見たい方は、VTI vs VYM どっちを選ぶ?初心者向け徹底比較もどうぞ。
※VTIは2026年7月29日から正式名称が「Vanguard Morningstar Total Stock Market ETF」に変わりました。ティッカーや運用方針に変更はありません(Vanguard公式発表)。
よくある質問
Q. 高配当ETFはやめたほうがいいですか?
一律にやめるべきとは言えません。分かれ目は「配当をいま使うかどうか」です。当面使わず資産を増やしたいなら、過去10年の公式データではVTIのほうがトータルリターンは高く、税金の目減りも小さい結果でした。
Q. 持っているSPYDは売却したほうがいいですか?
私はHDVは売却しましたが、SPYDは売らずに持ち続ける予定です。買うのをやめることと売ることは別の判断で、特定口座で含み益があれば売却時に約20%の税金がかかります。売るかどうかは、税金と「その資金をどこに移すか」をセットで考えるのがおすすめです。
Q. VYMからVTIに乗り換えるべきですか?
断定はしません。過去10年の年率はVTI 15.04%・VYM 11.61%でしたが(2026年6月末時点)、将来も同じとは限りません。まずは新しく買う分をVTIにする、という形なら売却の税金をかけずに比率を変えられます。
Q. 新NISAなら高配当ETFでも税金はかかりませんか?
日本の20.315%はかかりませんが、米国の10%は引かれます。NISA口座の分は外国税額控除で取り戻せないため、利回りが高いETFほどこの10%の影響が大きくなります。なおHDVは毎月分配への変更で、新NISAでは新しく買えなくなっています。
Q. 高配当ETFがVTIに勝つ時期もありますか?
あります。米国株が大きく下げた2022年、HDVは年間+7.06%でした(iShares公式)。10年という長い期間ではVTIが上回りましたが、短い期間では逆になる年もあります。
まとめ
- 私はSPYD・VYM・HDVを持っていた時期があるが、いまは高配当ETFを基本買わず、VTIを毎月1株買っている(高配当ETFで残っているのはSPYDだけ)
- 理由は、トータルリターンで比べるとVTIのほうが最終的に多く残ると感じたから
- 公式データでも、10年年率はVTI 15.04%に対し、高配当ETF3本は8.57〜11.61%(2026年6月末時点)
- 高配当ETFは分配金のたびに税金がかかるため、課税口座ほど差が広がる
- それでも「配当をいま使いたい人」には高配当ETFの意味がある。今も持っているSPYDは売らずにそのまま
次に読む
- VTI vs VYM どっちを選ぶ?初心者向け徹底比較|VTIとVYMを経費率・構成・実績で細かく比べたい方へ
- SPYD vs VYM vs HDV どれを選ぶ?高配当ETF比較|それでも高配当ETFを選ぶなら、3本の違いはここで
- 米国ETFの分配金の税金は?二重課税と新NISA|本文で触れた「約28.3%」の内訳と口座ごとの手取り
- 高配当ETF比較まとめ|VYM・SPYD・HDV・SCHDの違い|高配当ETFの比較記事をまとめて見たい方へ
免責事項
本記事は筆者個人の投資の記録と情報提供を目的としたもので、特定の銘柄・商品の購入や売却を推奨するものではありません。株式・ETFへの投資には価格変動リスクや為替変動リスクがあり、元本割れの可能性があります。本文中の経費率・分配金利回り・銘柄数・トータルリターンなどの数値は2026年6月〜9月時点のもので、市況や商品性の変更によって変動します。過去の成績は将来の成果を保証するものではなく、本文の試算は一定の前提を置いた概算です。最新の情報は、Vanguard・iShares(BlackRock)・State Street等の各運用会社および各証券会社の公式情報、ならびに国税庁の公表資料でご確認ください。税制の取り扱い(外国税額控除・確定申告の有利不利など)はご自身の状況によって結論が変わります。個別の税務相談は税理士等の専門家にご相談ください。投資の最終判断はご自身の責任でお願いいたします。
コメント